Dự án căn hộ Monrei Saigon (tọa lạc tại vị trí đắc địa ở TP.HCM) đang thu hút sự chú ý lớn từ cả người mua nhà ở thực lẫn các nhà đầu tư bất động sản. Với mức giá trị tài sản không hề nhỏ, việc cân đối dòng tiền và sử dụng đòn bẩy tài chính thông qua hình thức vay ngân hàng là giải pháp phổ biến giúp tối ưu hóa vốn tự có và gia tăng tỷ suất lợi nhuận.
Tuy nhiên, việc vay ngân hàng mua bất động sản chưa bao giờ là quyết định đơn giản. Bài viết chuyên sâu này sẽ phân tích toàn diện 13 khía cạnh then chốt liên quan đến gói vay mua căn hộ Monrei Saigon, giúp bạn đưa ra quyết định tài chính sáng suốt nhất.
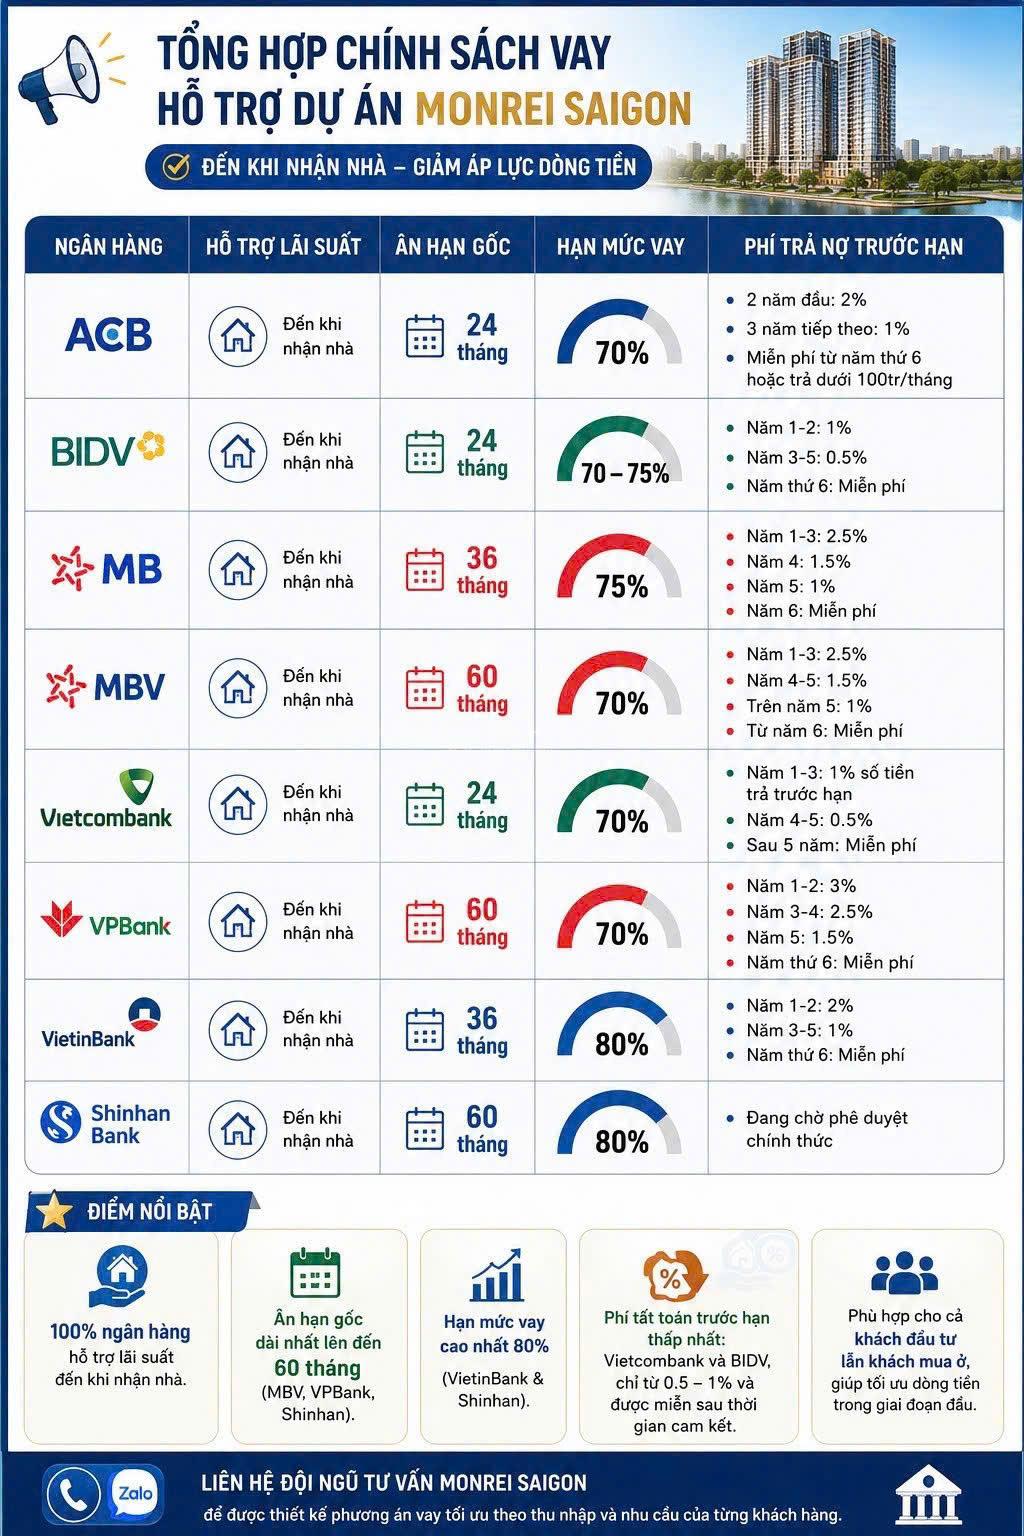
Ngân Hàng Hỗ Trợ
Khi mua dự án Monrei Saigon, người mua thường làm việc với hai nhóm ngân hàng:
-
Ngân hàng bảo lãnh & hợp tác chiến lược dự án: Đây là các ngân hàng ký kết hợp tác trực tiếp với Chủ đầu tư (CĐT). Ưu điểm của nhóm này là quy trình thẩm định pháp lý dự án đã hoàn tất, thủ tục giải ngân nhanh chóng, thường kèm theo chính sách ưu đãi lãi suất, ân hạn nợ gốc từ CĐT. (Ví dụ các ngân hàng thương mại cổ phần lớn như Vietcombank, MBBank, VPBank, Techcombank, BIDV,…)
-
Ngân hàng bán lẻ bên ngoài: Người mua cũng có thể tự thế chấp tài sản khác (bất động sản hiện có, sổ tiết kiệm) tại bất kỳ ngân hàng nào để lấy room tín dụng mua Monrei Saigon với lãi suất cạnh tranh hơn.
Lời khuyên: Bạn nên ưu tiên chọn ngân hàng nằm trong danh sách liên kết chính thức của dự án để hưởng trọn vẹn các gói hỗ trợ lãi suất (HTLS) và miễn phí trả nợ trước hạn trong thời gian ưu đãi từ Chủ đầu tư.
Tỷ Lệ Vay (LTV – Loan To Value)
Tỷ lệ cho vay tối đa đối với dự án Monrei Saigon dao động tùy thuộc vào tài sản thế chấp:
-
Thế chấp bằng chính căn hộ Monrei Saigon hình thành trong tương lai: Hầu hết các ngân hàng liên kết hỗ trợ tỷ lệ cho vay từ 70% – 70% đến 80% giá trị hợp đồng mua bán (HĐMB) bao gồm VAT.
-
Thế chấp bằng tài sản độc lập khác (BĐS đã có sổ hồng, sổ tiết kiệm): Tỷ lệ cho vay có thể lên đến 85% – 90% giá trị căn hộ mua.
Lưu ý: Ngân hàng sẽ thẩm định giá trị căn hộ theo bảng giá niêm yết của CĐT hoặc giá định giá độc lập để đưa ra hạn mức giải ngân thực tế.
Lãi Suất Vay
Chính sách lãi suất cho vay mua Monrei Saigon thường được chia làm 2 giai đoạn:
Giai đoạn ưu đãi (CĐT hỗ trợ hoặc gói ưu đãi ngân hàng)
-
Mức lãi suất ưu đãi cố định thường dao động từ 6.5% – 8.5%/năm trong khoảng thời gian từ 12, 18 đến 24 tháng đầu.
-
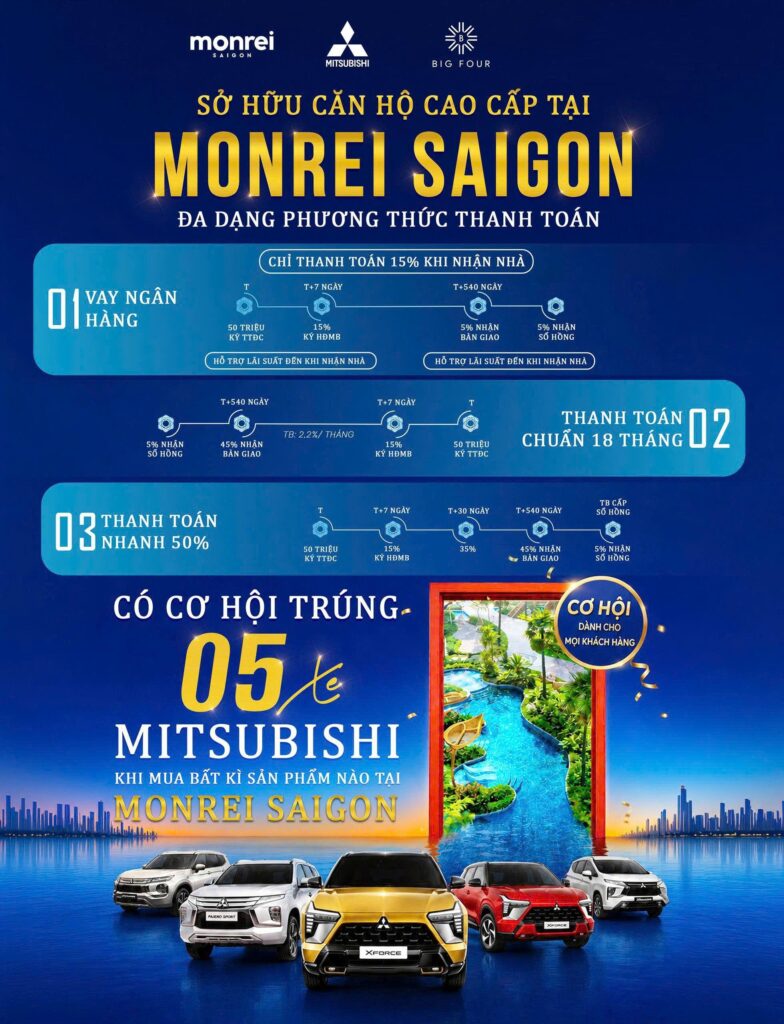
Nếu áp dụng chương trình HTLS của CĐT, người mua có thể nhận ưu đãi Lãi suất 0% trong suốt thời gian thi công cho đến khi nhận bàn giao nhà (hoặc tối đa 18 – 24 tháng).
Giai đoạn sau ưu đãi (Lãi suất thả nổi)
-
Công thức tính lãi suất thả nổi:
Lãi suất thả nổi = Lãi suất cơ sở (hoặc LSTK 12T/24T)} + Biên độ (3.5\% – 4.5%/năm) -
Hiện tại, lãi suất thả nổi trên thị trường dao động quanh mức 10.5% – 12.5%/năm.
Thời Hạn Vay
Thời gian cho vay trả góp căn hộ Monrei Saigon hiện nay rất linh hoạt:
-
Thời hạn tối đa: Từ 25 năm đến 35 năm (tùy thuộc vào quy định từng ngân hàng như MBBank, VPBank, Techcombank,…).
-
Độ tuổi vay: Tuổi của người vay cộng với thời hạn vay thường không vượt quá 65 – 70 tuổi tại thời điểm tất toán khoản vay.
Ý nghĩa của thời hạn vay dài:
Vay dài hạn (25–35 năm) giúp dàn mỏng số tiền gốc phải trả hàng tháng, làm giảm áp lực dòng tiền ngắn hạn. Người vay hoàn toàn có thể trả nợ trước hạn khi tích lũy đủ tài chính.
Ân Hạn Nợ Gốc
Ân hạn nợ gốc là khoảng thời gian người vay chỉ phải trả lãi (hoặc không phải trả cả gốc lẫn lãi nếu có HTLS 0%) mà chưa cần trả tiền gốc hàng tháng.
-
Thời gian ân hạn: Thường kéo dài từ 12 tháng đến 24 tháng (hoặc cho đến khi bàn giao nhà).
-
Lợi ích: Giúp khách hàng nhẹ gánh tài chính trong giai đoạn căn hộ đang xây dựng, chưa thể khai thác cho thuê hay ở thực.
Điều Kiện Vay Vốn
Để được ngân hàng phê duyệt khoản vay mua Monrei Saigon, bạn cần đáp ứng các điều kiện cơ bản sau:
-
Pháp lý cá nhân: Là công dân Việt Nam hoặc người nước ngoài đáp ứng đủ điều kiện pháp lý cư trú/sở hữu BĐS tại Việt Nam; đủ 18 tuổi trở lên và không quá 65-70 tuổi khi hết hạn vay.
-
Lịch sử tín dụng (CIC): Không có nợ xấu (nợ nhóm 2 trở lên trong 12-24 tháng gần nhất) trên hệ thống Trung tâm Thông tin Tín dụng Quốc gia (CIC).
-
Năng lực tài chính: Chứng minh được thu nhập hàng tháng ổn định, đủ khả năng trả cả gốc lẫn lãi sau khi đã trừ đi các chi phí sinh hoạt thiết yếu.
-
Vốn tự có: Đã chuẩn bị đủ số tiền ứng ứng ứng trước (tối thiểu 20% – 30% giá trị căn hộ).
Hồ Sơ Vay Ngân Hàng
Bạn cần chuẩn bị đầy đủ 4 nhóm hồ sơ sau:
| Nhóm hồ sơ | Chi tiết chứng từ |
| 1. Nhân thân |
– CCCD/Hộ chiếu còn hiệu lực của hai vợ chồng. – Giấy đăng ký kết hôn hoặc Giấy xác nhận tình trạng hôn nhân. |
| 2. Mục đích vay |
– Đơn đề nghị vay vốn (theo mẫu ngân hàng). – Văn bản thỏa thuận/Hợp đồng đặt cọc/HĐMB căn hộ Monrei Saigon. – Các chứng từ xác nhận đã thanh toán tiền đợt trước cho CĐT. |
| 3. Nguồn thu nhập |
– Từ lương: Hợp đồng lao động, Sao kê tài khoản lương 3–6 tháng gần nhất. – Từ kinh doanh: Đăng ký kinh doanh, sổ sách thu chi, hóa đơn, sao kê tài khoản doanh nghiệp/cá nhân. – Từ tài sản cho thuê: Hợp đồng cho thuê nhà/xe, giấy tờ sở hữu tài sản, chứng từ nhận tiền hàng tháng. |
| 4. Tài sản đảm bảo |
– HĐMB căn hộ Monrei Saigon (nếu thế chấp bằng chính căn hộ). – Giấy chứng nhận quyền sở hữu BĐS/Sổ tiết kiệm (nếu thế chấp tài sản khác). |
Vốn Tự Có Cần Chuẩn Bị
Mức vốn tự có tối thiểu phụ thuộc vào chính sách cho vay và chương trình ưu đãi của CĐT tại thời điểm mở bán:
-
Trường hợp vay 70%: Vốn tự có chuẩn bị tối thiểu là 30% giá trị căn hộ.
-
Trường hợp vay 80%: Vốn tự có chuẩn bị tối thiểu là 20% giá trị căn hộ.
-
Chi phí phát sinh cần dự phòng:
-
Kinh phí bảo trì (2% giá trị căn hộ trước VAT).
-
Thuế VAT (thường đã gộp trong tổng giá bán).
-
Lệ phí trước bạ và chi phí làm sổ hồng (khoảng 0.5% giá trị căn hộ).
-
Phí bảo hiểm khoản vay / bảo hiểm cháy nổ (nếu ngân hàng yêu cầu).
-
Cấu Trúc Khoản Trả Hàng Tháng
Tiền trả ngân hàng hàng tháng bao gồm 2 phần: Tiền Gốc và Tiền Lãi.
Có hai phương thức tính chính:
-
Dư nợ giảm dần (Phổ biến nhất):
-
Gốc hàng tháng} =Tổng số tiền vay/Tổng số tháng vay (Cố định).
-
Lãi hàng tháng = Dư nợ còn lại x Lãi suất năm/12
-
Tổng tiền trả hàng tháng sẽ giảm dần theo thời gian.
-
-
Phương thức Niên kim cố định: Số tiền cả gốc lẫn lãi trả mỗi tháng là một con số cố định trong suốt kỳ hạn.
Ví Dụ Tính Toán Chi Tiết: Căn Hộ 2 Phòng Ngủ (2PN)
Dưới đây là mô phỏng phương án tài chính cho căn hộ 2PN Monrei Saigon với giả định dư nợ giảm dần:
-
Giá bán căn hộ (gồm VAT): 5.000.000.000 VNĐ (5 tỷ)
-
Vốn tự có (30%): 1.500.000.000 VNĐ
-
Số tiền vay ngân hàng (70%): 3.500.000.000 VNĐ (3.5 tỷ)
-
Thời hạn vay: 25 năm (300 tháng)
-
Lãi suất ưu đãi (Năm 1): 7.5%/năm
-
Lãi suất thả nổi dự kiến (Năm 2 trở đi): 10.5%/năm
       KẾ HOẠCH DÒNG TIỀN VAY CĂN 2PN (3.5 TỶ / 25 NĂM)

       [Năm 1: Lãi ưu đãi 7.5%]
       ├── Tiền gốc hàng tháng : 11,67 triệu VNĐ
       ├── Lãi tháng đầu tiên  : 21,88 triệu VNĐ
       └── Tổng trả tháng đầu  : 33,55 triệu VNĐ/tháng

       [Năm 2 trở đi: Lãi thả nổi ~10.5%]
       ├── Tiền gốc hàng tháng : 11,67 triệu VNĐ
       ├── Lãi đỉnh điểm năm 2 : ~29,40 triệu VNĐ
       └── Tổng trả tối đa     : ~41,07 triệu VNĐ/tháng (Giảm dần)
Bảng phân tích dòng tiền thanh toán (Minh họa 12 tháng đầu)
| Tháng | Dư nợ đầu kỳ (VNĐ) | Tiền gốc (VNĐ) | Tiền lãi (7.5%/năm) (VNĐ) | Tổng thanh toán (VNĐ) |
| 1 | 3.500.000.000 | 11.666.667 | 21.875.000 | 33.541.667 |
| 2 | 3.488.333.333 | 11.666.667 | 21.802.083 | 33.468.750 |
| 3 | 3.476.666.667 | 11.666.667 | 21.729.167 | 33.395.833 |
| 6 | 3.441.666.667 | 11.666.667 | 21.510.417 | 33.177.083 |
| 12 | 3.371.666.667 | 11.666.667 | 21.072.917 | 32.739.583 |
-
Yêu cầu thu nhập: Để an toàn tài chính, tổng thu nhập thực tế của gia đình nên đạt từ 55 – 65 triệu VNĐ/tháng.
Ví Dụ Tính Toán Chi Tiết: Căn Hộ 3 Phòng Ngủ (3PN)
Mô phỏng phương án tài chính cho căn hộ 3PN Monrei Saigon diện tích rộng rãi cho gia đình đa thế hệ:
-
Giá bán căn hộ (gồm VAT): 8.000.000.000 VNĐ (8 tỷ)
-
Vốn tự có (30%): 2.400.000.000 VNĐ
-
Số tiền vay ngân hàng (70%): 5.600.000.000 VNĐ (5.6 tỷ)
-
Thời hạn vay: 30 năm (360 tháng)
-
Lãi suất ưu đãi (Năm 1): 7.5%/năm
-
Lãi suất thả nổi dự kiến (Năm 2 trở đi): 11%/năm
       KẾ HOẠCH DÒNG TIỀN VAY CĂN 3PN (5.6 TỶ / 30 NĂM)

       [Năm 1: Lãi ưu đãi 7.5%]
       ├── Tiền gốc hàng tháng : 15,56 triệu VNĐ
       ├── Lãi tháng đầu tiên  : 35,00 triệu VNĐ
       └── Tổng trả tháng đầu  : 50,56 triệu VNĐ/tháng

       [Năm 2 trở đi: Lãi thả nổi ~11%]
       ├── Tiền gốc hàng tháng : 15,56 triệu VNĐ
       ├── Lãi đỉnh điểm năm 2 : ~50,42 triệu VNĐ
       └── Tổng trả tối đa     : ~65,98 triệu VNĐ/tháng (Giảm dần)
Bảng phân tích dòng tiền thanh toán (Minh họa 12 tháng đầu)
| Tháng | Dư nợ đầu kỳ (VNĐ) | Tiền gốc (VNĐ) | Tiền lãi (7.5%/năm) (VNĐ) | Tổng thanh toán (VNĐ) |
| 1 | 5.600.000.000 | 15.555.556 | 35.000.000 | 50.555.556 |
| 2 | 5.584.444.444 | 15.555.556 | 34.902.778 | 50.458.333 |
| 3 | 5.568.888.889 | 15.555.556 | 34.805.556 | 50.361.111 |
| 6 | 5.522.222.222 | 15.555.556 | 34.513.889 | 50.069.444 |
| 12 | 5.428.888.889 | 15.555.556 | 33.930.556 | 49.486.111 |
-
Yêu cầu thu nhập: Để gánh khoản vay 5.6 tỷ, thu nhập ổn định của gia đình cần đạt tối thiểu 85 – 100 triệu VNĐ/tháng.
Rủi Ro Khi Vay Ngân Hàng Mua Bất Động Sản
Vay ngân hàng là con dao hai lưỡi. Dưới đây là 5 rủi ro lớn nhất người vay cần lường trước:
-
Rủi ro bẫy lãi suất thả nổi (“Sốc lãi suất”): Hết thời gian ưu đãi HTLS 0% hoặc ưu đãi năm đầu, lãi suất thả nổi tăng vọt do biến động thị trường, khiến nghĩa vụ trả nợ hàng tháng tăng 30%–50%.
-
Rủi ro gián đoạn nguồn thu nhập: Mất việc làm, hoạt động kinh doanh suy giảm hoặc phát sinh chi phí y tế đột xuất khiến bạn không duy trì được dòng tiền trả nợ đúng hạn.
-
Rủi ro chậm tiến độ bàn giao: Nếu dự án chậm tiến độ nhưng thời gian HTLS 0% đã hết, người mua sẽ rơi vào cảnh vừa phải trả tiền gốc/lãi ngân hàng vừa phải tốn chi phí thuê nhà bên ngoài.
-
Rủi ro phạt trả nợ trước hạn: Phí phạt trả nợ trước hạn trong 1–5 năm đầu thường dao động từ 1% – 3% trên số tiền gốc trả trước.
-
Rủi ro bị ghi nhận nợ xấu (CIC): Chỉ cần trễ hạn trả nợ quá 10 ngày, thông tin sẽ bị cập nhật lên hệ thống CIC, làm mất khả năng tiếp cận vốn vay ngân hàng trong tương lai.
Có Nên Vay Ngân Hàng Để Mua Monrei Saigon?
Dưới đây là ma trận đánh giá giúp bạn quyết định có nên xuống tiền vay mua Monrei Saigon hay không:
NÊN VAY KHI:
-
Bạn đã có sẵn tối thiểu 40% – 50% vốn tự có (chỉ nên vay 50% giá trị căn hộ trở xuống để an toàn).
-
Tổng chi phí trả nợ hàng tháng (Gốc + Lãi ở mức thả nổi) chỉ chiếm tối đa 30% – 40% tổng thu nhập cố định hàng tháng của gia đình.
-
Bạn tận dụng tốt chính sách HTLS 0% và ân hạn gốc từ CĐT để lướt sóng ngắn hạn hoặc tối ưu hóa dòng tiền đầu tư khác trong 2 năm đầu.
-
Bạn mua để ở lâu dài hoặc đầu tư tích sản dài hạn, có nguồn thu nhập vững chắc từ lương, kinh doanh hoặc tài sản cho thuê khác.
KHIẾN BẠN NÊN CÂN NHẮC / KHÔNG NÊN VAY:
-
Bạn chỉ có vừa đủ 20% – 30% vốn tự có và dựa hoàn toàn vào kỳ vọng tăng giá bất động sản để bán lại (“lướt sóng”) trước khi hết thời gian ưu đãi lãi suất.
-
Chi phí trả nợ ngân hàng chiếm quá 50% – 60% thu nhập hàng tháng, khiến sinh hoạt gia đình rơi vào trạng thái căng thẳng tài chính.
-
Nguồn thu nhập không ổn định, phụ thuộc nhiều vào hoa hồng bán hàng hoặc ngành nghề kinh doanh rủi ro cao.
KẾT LUẬN & LỜI KHUYÊN TÀI CHÍNH
Sử dụng đòn bẩy tài chính để sở hữu căn hộ Monrei Saigon là một chiến lược thông minh nếu bạn biết kiểm soát rủi ro. Hãy luôn chuẩn bị một quỹ dự phòng rủi ro tài chính tương đương 6 tháng tiền trả nợ ngân hàng để đảm bảo gia đình không rơi vào thế thụ động trước những biến động kinh tế bất ngờ.